 EN


تناقش رئيسة «وياي» ثقافة العمل خلف الخدمات المصرفية الرقمية في الوقت الذي تبرز فيه الأبحاث الدولية المهارات والإشراف اللازمين لتحويل التقنيات الجديدة إلى خدمات مالية مفيدة.
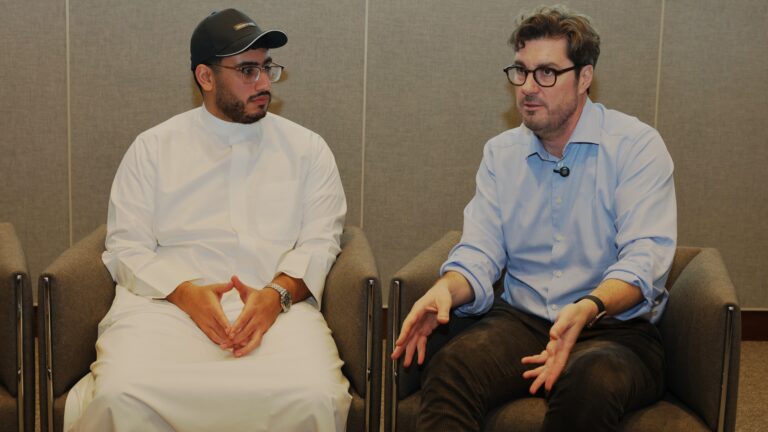
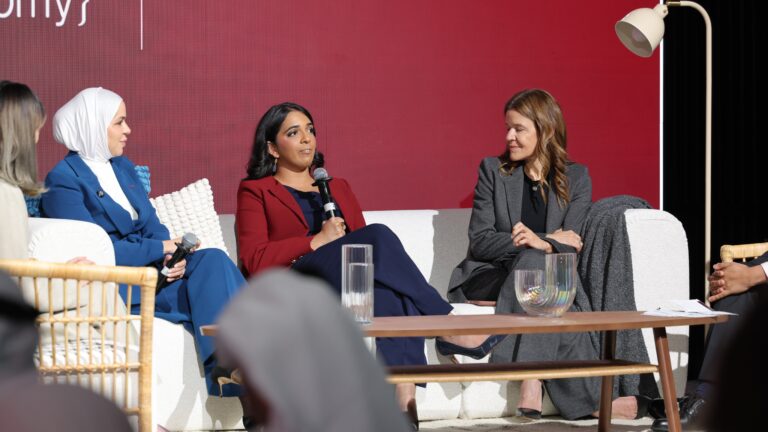
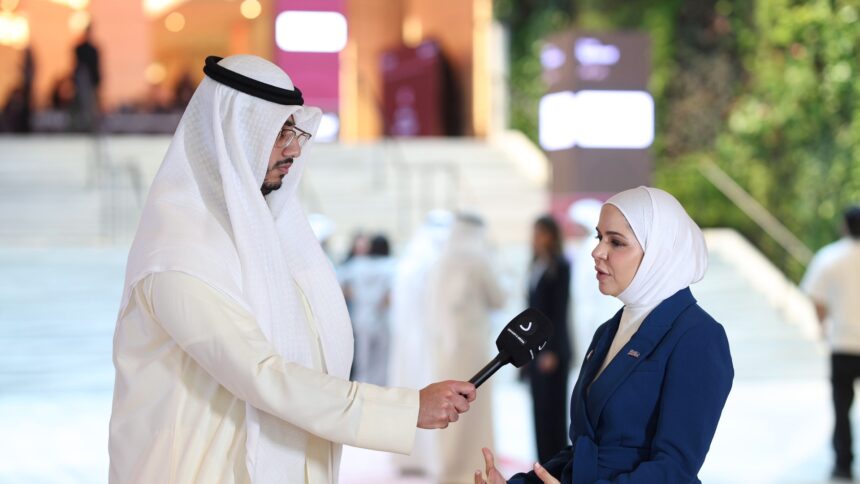
«إن وياي تركز كليا على الابتكار»، قالت أمال الدويسان لـ«ديوانية ميديا» في مؤتمر «المرأة والاقتصاد» الذي نظمته «لك ولكم» في الكويت. ووصفت رئيسة البنك كيف يتغلغل هذا النهج في ثقافة العمل لديها وفي طريقة تطوير الفرق للمنتجات.
يأتي هذا النقاش في وقت تواجه فيه المؤسسات المالية قرارات متزايدة الأهمية بشأن التقنية. فقد أصبح الذكاء الاصطناعي جزءا من عملياتها، في حين يتعين على المسؤولين عن اختيار وإدارة وإشراف هذه الأنظمة مواكبة التطورات.
يوضح استطلاع مشترك أجراه بنك إنجلترا وهيئة السلوك المالي التحدي. ففي عام 2024، كانت 75% من الشركات المالية المستجيبة تستخدم الذكاء الاصطناعي بالفعل، إلا أن 46% أفادت بفهم جزئي فقط للتقنيات التي تستخدمها. وكان الاعتماد على النماذج المقدمة من مزودين خارجيين عاملا مهما.
تتعلق هذه النتائج بخدمات القطاع المالي في المملكة المتحدة وليس في الكويت. غير أنها تثير تساؤلا يهم البنوك في أماكن أخرى: ما الذي ينبغي أن يحدث داخل المؤسسة لكي يؤدي استثمارها في التقنية إلى تقديم خدمة موثوقة؟
فهم الأدوات
حددت دراسة بنك إنجلترا وهيئة السلوك المالي، المبنية على ردود 118 مؤسسة، نقص المواهب والوصول إلى المهارات ضمن أبرز القيود غير التنظيمية على تبني الذكاء الاصطناعي.
رأت المؤسسات المستجيبة فوائد في مجالات تشمل تحليل البيانات ومنع الاحتيال والأمن السيبراني. كما حددت مخاطر تتعلق بخصوصية وجودة وأمان المعلومات التي تستخدمها هذه الأنظمة.
تمتد هذه المسؤوليات عبر البنك بأكمله. قد يقوم فريق التطوير ببناء خدمة ما، لكن على موظفين آخرين فهم تأثيرها على العملاء، ومعرفة حدوده، وتحديد من يمكنه التدخل عند حدوث خطأ.
يضع وصف أمال الدويسان للابتكار كجزء من ثقافة العمل في «وياي» التركيز على هذه العلاقات. ويتعلق الأمر بالتنظيم خلف التطبيق: كيفية تطوير الأفكار، واتخاذ القرارات، ومساهمة الموظفين في تغييرات الخدمة.
بالنسبة للعملاء، لا تصبح هذه الترتيبات الداخلية مرئية إلا من خلال تجربتهم. فالتطبيق السهل الاستخدام، والمعاملة التي تسير كما هو متوقع، أو حل المشكلة بسرعة، كل ذلك يعتمد على قرارات تُتخذ قبل وبعد طرح المنتج في السوق.
المهارات جزء من الاستثمار
يتجاوز تحدي القوى العاملة مجال الخدمات المصرفية بكثير. إذ حدد 63% من أصحاب العمل في تقرير المنتدى الاقتصادي العالمي عن مستقبل الوظائف 2025 فجوات المهارات كعائق رئيسي أمام تحول الأعمال بين عامي 2025 و2030.
وخطط 85% منهم لإعطاء الأولوية لتطوير مهارات موظفيهم الحاليين. وتوقع المستجيبون أن تتغير 39% من المهارات الأساسية للعمال بحلول عام 2030، مع كون الذكاء الاصطناعي والبيانات الكبيرة والأمن السيبراني والمعرفة التقنية من أسرع المجالات نموا.
يعتمد التقرير على أكثر من 1000 صاحب عمل في 55 اقتصادا. وتعكس أرقامه التوقعات عبر مختلف الصناعات، وليس توقعا لقوة العمل المصرفية في الكويت.
بالنسبة للمؤسسة المالية التي تفكر في نظام جديد، يضيف هذا بعدا آخر إلى قرار الاستثمار. إذ إن سعر الشراء ليس الاعتبار الوحيد. فالموظفون بحاجة إلى وقت للتعلم، والمديرون بحاجة إلى فهم الآثار المترتبة على أقسامهم، وقد يلزم تغيير الإجراءات الحالية.
كما يجب أن ترتبط المعرفة التقنية بخبرة مصرفية. فإن فهم كيفية عمل النظام ومعرفة ما إذا كان مخرجه منطقيا بالنسبة للعميل هما مسؤوليتان مختلفتان. ويعد جمع هاتين المسؤوليتين جزءا من العمل التنظيمي الذي يرافق التطوير الرقمي.
البدء من العميل
يقدم التطوير المبكر لـ«وياي» مثالا محددا على كيفية إسهام بحوث العملاء في تصميم خدمة مصرفية.
في تحديث فبراير 2022، قال بنك الكويت الوطني إن «وياي» تم تطويره من خلال أشهر من البحث والتعاون مع الشباب. وكان البنك قد أعلن عن البنك الرقمي في نوفمبر 2021.
أفاد التحديث بأن آلاف العملاء فتحوا حسابات خلال أسابيع من توفر التطبيق. وأكمل أكثر من نصف هؤلاء العملاء المبكرين العملية في المساء أو ليلا، خارج ساعات عمل الفروع التقليدية.
تنتمي هذه الملاحظة إلى فترة الإطلاق، لكنها تقدم مثالا ملموسا على تغير سلوك العملاء. إذ كان الناس يستخدمون المرونة لفتح حساب وفق جداولهم الخاصة.
وبعد ذلك، أدخلت «وياي» الطلاب في تطوير المنتجات من خلال تحدي نظمته مع الجامعة الأمريكية في الشرق الأوسط و«بلوغ آند بلاي». وبحسب تقرير البرنامج في فبراير 2026، عمل أكثر من 60 طالبا في فرق متعددة التخصصات على خمس تحديات في الخدمات المصرفية الرقمية.
وعلى مدى ثلاثة أيام، طور المشاركون أفكارا وبنوا نماذج أولية واختبروا حلولا. ثم قدموا مقترحاتهم إلى الحكام الذين قيموا الوضوح والجدوى والصلة بالمشكلات المطروحة.
وفر التمرين طريقة منظمة للاستماع إلى الشباب مع طلبهم النظر في المتطلبات العملية لبناء الخدمة. ويصف التقرير المنشور المقترحات وعملية التحكيم، على الرغم من أنه لا يوضح عدد الأفكار التي أصبحت فيما بعد ميزات متاحة للعملاء.
ما يحدث بعد الفكرة
يعكس الإطار التنظيمي في الكويت أيضا المسافة بين الاقتراح والخدمة المالية الفعالة.
يوفر مركز «ولوج» التنظيمي التابع لبنك الكويت المركزي بيئة خاضعة للإشراف لاختبار التقنيات المالية ونماذج الأعمال. ويتقدم المتقدمون عبر مراحل تشمل التوجيه والاختبار والإطلاق الناعم قبل التخرج.
يجب على المشاركين الاتفاق على أهداف قابلة للقياس ومعالجة المتطلبات التقنية والأمنية والتشغيلية. ويشمل الاختبار سرية العملاء والخصوصية والكفاءة التشغيلية، في حين تسجل تقارير التقدم النتائج والتعليقات والمشكلات التي تواجه.
هذا هو الإطار التنظيمي الأوسع للابتكار المالي في الكويت، وليس دليلا على مشاركة «وياي» في البرنامج. إنه يظهر كيف يتم فحص الفكرة قبل أن تتجاوز التجربة الخاضعة للرقابة.
يقع تركيز الدويسان على ثقافة العمل ضمن هذه الواقعية العملية. إذ يتضمن تطوير الخدمة أشخاصا يفهمون العملاء، وآخرين يبنون التقنية، وثالثين مسؤولين عن تشغيلها والإشراف عليها.
كما تحتاج العملية إلى مجال للمراجعة. ففي إطار «ولوج»، يمكن أن يؤدي الإطلاق الناعم إلى التخرج أو العودة إلى مرحلة سابقة أو الرفض. لذا فإن النموذج الأولي المكتمل هو مجرد محطة في عملية التطوير؛ إذ تحدد الأدلة التي يتم جمعها من خلال الاختبار ما سيحدث بعد ذلك.