 EN


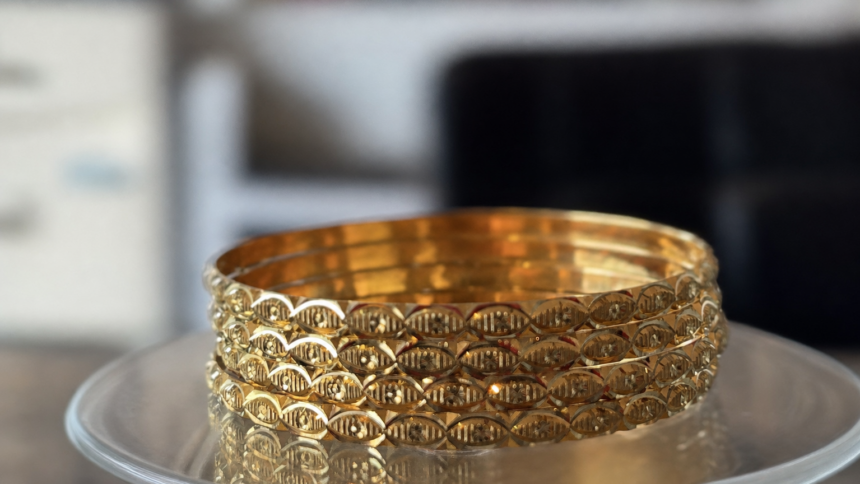
سلط تقرير نشر في منتصف أكتوبر بصحيفة «ذا إيكونوميك تايمز» الضوء على كيف يستطيع أصحاب المجوهرات الذهبية غير المستخدمة الحصول على نقد خلال ساعات قليلة برهنها ضماناً لقرض مع الاحتفاظ بملكية الأصل. ويتطلب الإجراء الحد الأدنى من الوثائق مقارنة بالقروض الشخصية، إذ يكتفي غالباً بالتحقق من نقاء الذهب ووزنه قبل الصرف في اليوم نفسه. وقد اكتسب هذا الأسلوب شعبية متزايدة مع صعود أسعار الذهب، إذ يتيح للأفراد استثمار قيمته دون التخلي عن التراث العائلي أو الأصول الثقافية التي تحمل قيمة مالية وعاطفية في آن واحد.
تمتلك الهند نحو 25 ألف طن من الذهب المملوك للقطاع الخاص، ويخزن معظمه دون استخدام في الخزائن، بحسب التقديرات الواردة في التقرير ومذكرة صادرة عن «جيفريز» في أغسطس. [[1]](https://www.newindianexpress.com/business/2026/Aug/31/rising-gold-prices-could-add-up-to-100-bps-to-gdp-jefferies) ووضع تحليل منفصل قيمة هذه الحيازات المنزلية بنحو 3.9 تريليون دولار بحلول مارس 2026، ما يعكس المخزونات المتراكمة والارتفاع الأخير في الأسعار. وأظهرت بيانات مجلس الذهب العالمي على الدوام المكانة المركزية للذهب ضمن ثروة الأسر الهندية، إذ ارتفع نصيبه من 15.4% في مارس 2023 إلى 24.2% بعد ثلاث سنوات. [[2]](https://www.livemint.com/money/personal-finance/indian-household-asset-allocation-shifts-gold-share-jumps-from-15-to-24-in-3-years-equity-barely-moves-11789042937726.html)
تحمل قروض الذهب عادة فوائد تتراوح بين 8 و12%، وهي أقل بكثير من النسب الشائعة في الاقتراض الشخصي غير المضمون التي تتراوح بين 12 و24%، كما أفاد تقرير «ذا إيكونوميك تايمز». ويحافظ بنك الاحتياطي الهندي على سقف نسبة القرض إلى القيمة عند 75%، ما يعني أن المقترض يحصل على 75 روبية مقابل كل 100 روبية من قيمة الذهب. كما توفر آليات السداد مرونة ملحوظة، بدءاً من دفع الفائدة شهرياً مع استحقاق الأصل في نهاية المدة وصولاً إلى الأقساط الشهرية المتساوية، بما يناسب مختلف الاحتياجات النقدية قصيرة الأجل.
وسجل سوق قروض الذهب الأوسع نمواً بنسبة 62% على أساس سنوي ليبلغ 21.7 لاخ كرور روبية في الربع المنتهي يونيو 2026، بحسب بيانات «جي إم فايننشيال». [[3]](https://www.newkerala.com/news/a/gold-loan-portfolio-jumps-62-rs-217-lakh-976.htm) وأظهرت أرقام بنك الاحتياطي الهندي الصادرة مطلع أكتوبر أن قروض البنوك مقابل الذهب بلغت 5.6 لاخ كرور روبية في أغسطس بارتفاع سنوي قدره 83%، فيما وصلت محافظ شركات التمويل غير المصرفية إلى 3.6 لاخ كرور روبية بعد نمو بنسبة 69%. وقد وضع مقرضون مثل بنك سنترال أوف إنديا أهدافاً طموحة لرفع حجم محافظهم من 41 ألف كرور روبية حالياً إلى 1.1 لاخ كرور روبية بحلول سبتمبر 2027 عبر وحدات متخصصة وتحسين عمليات التقييم.
ويسمح الاقتراض مقابل الذهب للمستثمرين بتلبية احتياجاتهم العاجلة دون بيع الأسهم أو صناديق الاستثمار المشتركة بأسعار منخفضة أثناء تراجع الأسواق، وفق تحليل «ذا إيكونوميك تايمز». ويحافظ هذا النهج على الأصل الأساسي للاستفادة من أي ارتفاع مستقبلي محتمل، مع توفير سيولة يمكن تسديدها بمجرد تحسن الظروف. غير أن الإفصاحات الأخيرة للمقرضين أشارت إلى إشارات مبكرة للتوتر، منها ارتفاع حالات التأخر في السداد لمدة 30 يوماً لدى بعض المؤسسات غير المصرفية وسط التوسع السريع في القطاع وتقلب أسعار الذهب.
ووفق تقديرات «كريف هاي مارك» بلغ إجمالي محفظة قروض الذهب 21.7 لاخ كرور روبية حتى يونيو، فيما لاحظ بنك الاحتياطي نمواً سنوياً مركباً بنسبة 42.4% منذ مارس 2024 يستدعي المتابعة المستمرة. [[4]](https://www.ndtvprofit.com/economy/is-there-a-ticking-time-bomb-in-indias-gold-loan-portfolio-12214515) وتبقى معدلات التخلف عن السداد محصورة دون 2% لدى عدة لاعبين كبار، لكن المحللين يحذرون من أن عمليات التمديد المرتبطة بارتفاع قيم الذهب قد تخفي الضغوط الحقيقية على المقترضين. ومع ذلك يؤكد هذا الاتجاه تحول دور الذهب من مجرد حيازات خاملة إلى أداة ضمان نشطة في المناطق الريفية والحضرية على حد سواء في الهند.