 EN


يشرح رئيس التمويل السلوكي في «أكسفورد ريسك» كيف يمكن للذكاء الاصطناعي أن يجعل الدعم المالي الفردي أكثر توفراً، ولماذا تعتمد النتائج الأفضل على الأنظمة التي تقف خلفه.
يمكن للذكاء الاصطناعي توسيع نطاق الوصول إلى الدعم المالي الشخصي عن طريق خفض تكلفة تكييف التوجيه مع كل فرد على حدة، وفقاً للدكتور غريغ بي ديفيز، رئيس التمويل السلوكي في أكسفورد ريسك.
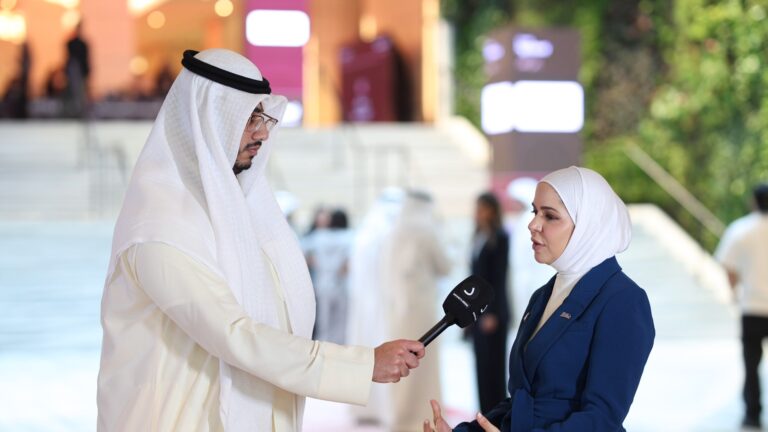
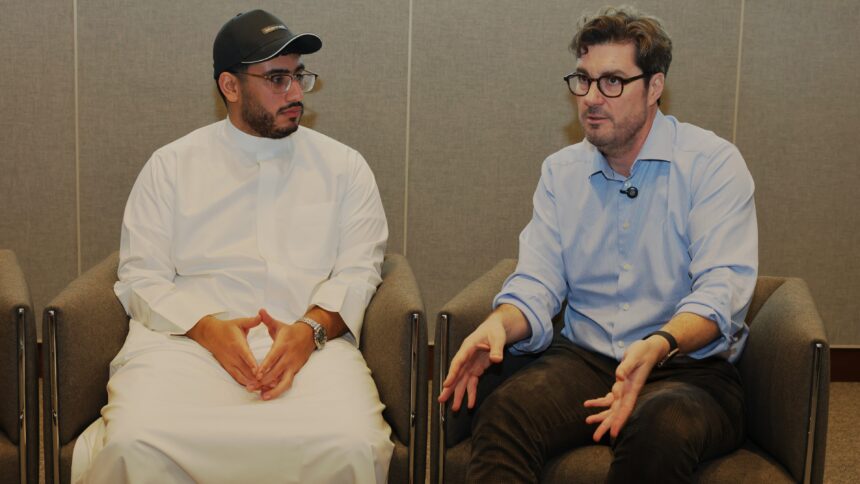
وفي حديثه إلى «ديوانية ميديا» خلال مؤتمر «المرأة والاقتصاد» الذي نظمته «لي وا لاكوم» في الكويت، أكد ديفيز أن الذكاء الاصطناعي يمكن أن يساعد في تجاوز القيد العملي الذي حال دون تطبيق علم السلوك في المجال المالي. فقد تقدم فهم كيفية اتخاذ الناس للقرارات تقدماً ملحوظاً، بينما ظل تقديم الدعم المخصص لهذه الاختلافات أمراً صعباً ومكلفاً.
«يبدأ الذكاء الاصطناعي في إحياء وعد التمويل السلوكي»، قال موضحاً أن التخصيص على نطاق واسع أصبح «أرخص وأسرع وأسهل».
يستند منظور ديفيز إلى مسيرة مهنية تجمع بين البحث الأكاديمي والخدمات المالية. ووفقاً لسيرته الذاتية في أكسفورد ريسك، يحمل درجة الدكتوراه في نظرية اتخاذ القرار السلوكي من جامعة كامبريدج، وأسس فريق التمويل السلوكي في «باركليز» عام 2006 وقاده لمدة عشر سنوات. ثم انضم إلى «أكسفورد ريسك» عام 2017 لتطوير برمجيات سلوكية تدعم القرارات المالية.
اقتصاديات الدعم الفردي
وصف ديفيز فجوة طويلة الأمد بين رؤى التمويل السلوكي وتطبيقاته العملية. وقال إن المجال طور فهماً عميقاً لعملية صنع القرار دون أن يحقق تأثيراً مماثلاً على النتائج المالية اليومية.
«يجب تخصيص ما تقدمه لهم»، قال في سياق مساعدة الناس على اتخاذ قرارات أفضل.
وهذا الشرط يمنح تبني الذكاء الاصطناعي أهمية خاصة. فالخدمة المبنية حول الاحتياجات الفردية يجب أن تفهم الشخص المتلقي وتكيف طريقة تواصلها معه. ويرى ديفيز في الذكاء الاصطناعي وسيلة تجعل هذه العملية ممكنة عبر قاعدة عملاء كبيرة.
يتعلق الأمر بتقديم الدعم المالي، بما في ذلك شرح القرارات والمساعدة في تنفيذها. ويسمح خفض تكلفة وتعقيد التخصيص للرؤى السلوكية بالوصول إلى المزيد من الأشخاص المستهدفين.
وتكتسب هذه التفرقة أهمية عند تقييم قيمة التكنولوجيا. فقد تحسن الردود السريعة والمحادثات الطبيعية تجربة الخدمة، لكن طموح ديفيز أعمق: دعم يساعد الفرد على اجتياز القرار والشعور بالثقة الكافية لتنفيذه.
أهمية الوصول والثقة
توضح أبحاث بريطانية بعض الحواجز التي يتعين على الخدمات المالية مواجهتها.
أفادت هيئة السلوك المالي بأن 9% فقط من البالغين تلقوا نصيحة حول المعاشات أو الاستثمارات خلال الأشهر الـ12 التي غطاها استطلاع «حياة مالية 2024». ومن البالغين الذين لم يحصلوا على نصيحة ولديهم على الأقل 10,000 جنيه إسترليني في المدخرات النقدية، قال 24% إنهم لم يستثمروا بسبب نقص المعرفة الكافية، بينما شعر 12% بالإرباك أمام الخيارات المتاحة.
تصف هذه الأرقام المستهلكين البريطانيين، إلا أنها تبرز نوع العقبات التي يتحدث عنها ديفيز: الشكوك حول الخيارات المالية وصعوبة تحديد الإجراء المناسب.
وتستدعي العقبات المختلفة أشكالاً مختلفة من المساعدة. فمن يطلب شرحاً لمصطلحات الاستثمار يختلف عن من يحتاج توصية بناءً على ظروفه المالية كاملة. ويجب أن تدرك الخدمة الشخصية النافعة نطاق السؤال وظروف صاحبه.
وبالنسبة للمؤسسات المالية التي تفكر في الذكاء الاصطناعي، فإن جودة المحادثة الأولية تصبح أمراً حاسماً. إذ يحتاج النظام إلى تحديد المساعدة المطلوبة قبل أن يعدل طريقة تقديمها.
مساعدة الناس على تنفيذ قراراتهم
يولي ديفيز أهمية كبيرة لما يحدث بعد تلقي التوصية. فالقرارات المالية تتطور وسط ظروف متغيرة، وتختبر تقلبات السوق الثقة التي بنيت عليها الاختيارات السابقة.
وأشار إلى أن الخدمات المالية غالباً ما تترك الأفراد يتحملون معظم عبء التنفيذ والبقاء مرتاحين عاطفياً تجاه قراراتهم. ويرى في علم السلوك وسيلة لبناء جزء أكبر من هذا الدعم داخل الخدمة ذاتها.
«يتعلق الأمر بمساعدتهم في عملية اتخاذ القرار الفعلية وعملية تنفيذ هذه القرارات حتى يصلوا فعلاً إلى نتائج أفضل»، قال.
ويمتد مفهوم التخصيص بهذا المعنى إلى ما وراء عرض المعلومات بتنسيق مفضل. إنه يشمل الاهتمام بكيفية فهم الفرد للخيار وما يجعله صعباً ونوع المساعدة المطلوبة لتنفيذه.
وهذا يمنح حجته أفقاً زمنياً أطول من مجرد تفاعل واحد مع روبوت محادثة. فالمرونة المالية والرفاهية تعتمدان على قرارات تُتخذ وتُحافظ عليها مع مرور الوقت. ويتطلب تقييم الخدمة بهذه المعايير النظر إلى ما هو أبعد من مجرد ما إذا وجد المستخدمون الإجابة مفيدة في تلك اللحظة.
الأنظمة وراء المحادثة
فحص بحث أجري عام 2025 من قبل باحثين في جامعة طوكيو وجامعة غلاسكو المحادثات المالية الشخصية باستخدام نماذج اللغة الكبيرة. وشملت الدراسة المخبرية 64 مشاركاً يعملون على سيناريوهات استثمارية محاكاة.
اكتشف الباحثون أن مستشاري الذكاء الاصطناعي قادرون على استخراج تفضيلات المستثمرين، لكن حل الاحتياجات المتضاربة ظل صعباً. وكانت دقة هذا الفهم الأولي حاسمة: فعند التقاط التفضيلات بشكل خاطئ، قد يكون للتوجيه الشخصي تأثير ضعيف أو يوجه المشاركين نحو أصول غير ملائمة.
لم تثبت التجربة تحسناً في العوائد الاستثمارية طويلة الأجل أو رفاهية الأسر المالية، لكنها أبرزت سبب الحاجة إلى أن تكون المحادثة المقنعة مبنية على فهم موثوق لاحتياجات الشخص.
يعالج النهج الذي يقترحه ديفيز التصميم الأساسي. فهو يدعو إلى استخدام الذكاء الاصطناعي فوق أنظمة مبنية على قواعد معروفة يمكن فحص مدخلاتها ومخرجاتها. وداخل هذا الإطار، يستطيع الذكاء الاصطناعي تسريع العملية وتخصيص طريقة تقديم الإجابة.
«يجب ألا يقوم الذكاء الاصطناعي بصنع الإجابة»، قال.
لذلك تحمل الفرصة التي يصفها شرطاً واضحاً. إن جعل الدعم الفردي أرخص وأيسر في التقديم يصبح قيماً فقط إذا ساعدت الخدمة الناتجة الناس على فهم خياراتهم واتخاذ قرارات مناسبة. وبالنسبة لمقدمي الخدمة، يتمثل مقياس التقدم في وجود دليل على أن هذه الفوائد تستمر بعد انتهاء المحادثة.